Wie lange dauert hierzulande der Ruhestand? Die statistische Lebenserwartung mit 65 gibt dafür einen Anhaltspunkt. Sie kann die spätere Lebensdauer jedoch unterschätzen. Eine ganzheitliche Sichtweise ist also wichtig.
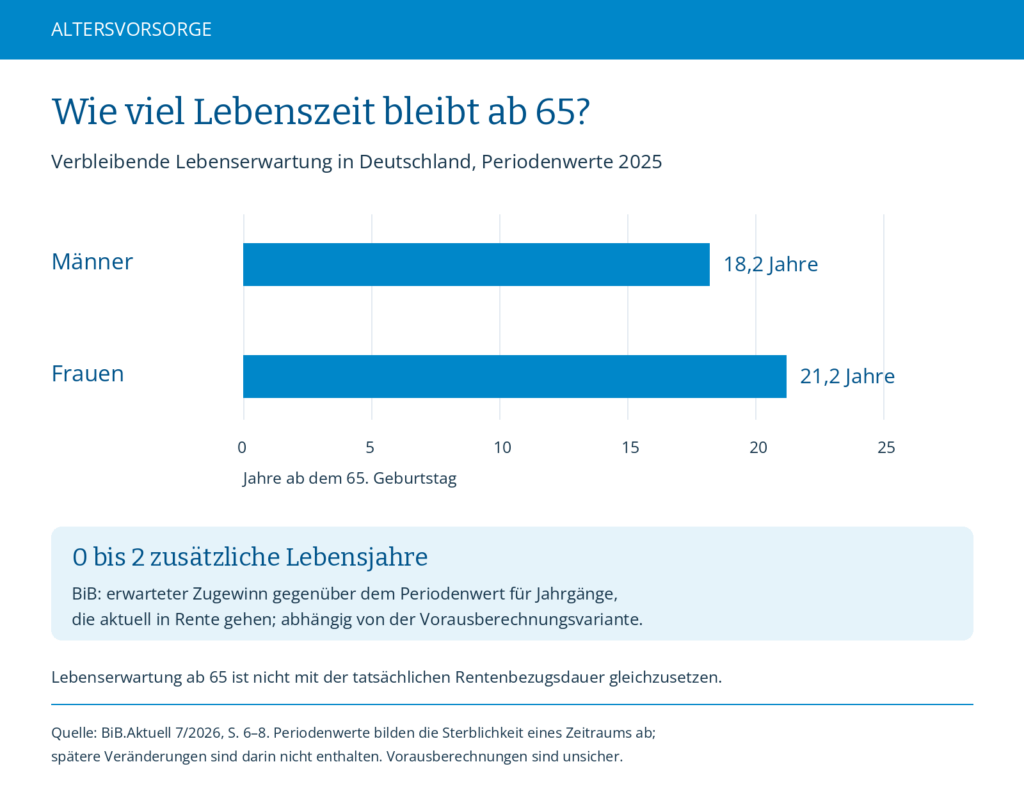
Entsprechende Ergebnisse zeigt eine Analyse des Bundesinstituts für Bevölkerungsforschung (BiB). Für Rentenbezugsdauer, finanzielle Planungen und damit für die Lebensqualität im Alter ist dieser Unterschied in mehrfacher Hinsicht relevant. Für 2025 nennt die Untersuchung eine verbleibende Lebenserwartung ab Lebensalter 65 von 18,2 Jahren für Männer und 21,2 Jahren für Frauen. Rechnerisch entspricht das einem Alter von 83,2 beziehungsweise 86,2 Jahren. Diese Werte sind allerdings keine Vorhersage darüber, wie alt die heute 65-Jährigen tatsächlich werden.
Rentenbezugsdauer und Lebenserwartung sind nicht dasselbe
Die sogenannte Periodenlebenserwartung überträgt die Sterblichkeitsverhältnisse eines bestimmten Zeitraums auf den weiteren Lebensverlauf. Verbessern sie sich später, etwa durch medizinische Fortschritte, wird das in dieser Momentaufnahme noch nicht berücksichtigt. Die Kohortenlebenserwartung betrachtet dagegen einen ganzen Geburtsjahrgang. Endgültig feststeht sie erst, wenn alle Angehörigen dieses Jahrgangs verstorben sind. Für noch lebende Jahrgänge sind deshalb Annahmen über die Zukunft erforderlich.
Auch mit der Rentenbezugsdauer darf die verbleibende Lebenszeit ab 65 nicht gleichgesetzt werden. Wer früher oder später in Rente geht, bezieht seine Rente entsprechend über einen anderen Zeitraum. Das Alter 65 dient in der Untersuchung dennoch als einheitlicher Bezugspunkt. Für die persönliche Planung müssen dagegen der tatsächliche Rentenbeginn und die mögliche Dauer des Ruhestands zusammen betrachtet werden.
Zusätzliche Lebensjahre entstehen oft erst im höheren Alter
Die Forscher verglichen beide Lebenserwartungsmaße für den Zeitraum 1960 bis 2025. Besonders ausgeprägt war die Differenz bei Jahrgängen, die zwischen 1980 und 2003 ihren 65. Geburtstag erreichten: Ihre verbleibende Lebenszeit ab dem 65. Lebensjahr lag im Durchschnitt etwa 1,5 bis zwei Jahre über dem damaligen Periodenwert. Medizinische Fortschritte bei Herz-Kreislauf-Erkrankungen spielten dabei eine wichtige Rolle.
Für aktuell in Rente gehende Jahrgänge reicht die erwartete Differenz je nach Vorausberechnungsvariante von null bis zwei Jahren. Das ist keine pauschale Zugabe für jeden Einzelnen. Es beschreibt einen möglichen Unterschied zwischen zwei statistischen Betrachtungen.
Ein belastbarer Maßstab mit Grenzen
Die Lebenserwartung mit 65 wird durch den Befund nicht unbrauchbar. Nach der Analyse lag die Abweichung seit 1960 nur selten über zehn Prozent. Die BiB-Forscher halten das Maß daher für ausreichend belastbar, um bei einer möglichen Kopplung des Renteneintrittsalters an die Lebenserwartung als Bezugsgröße zu dienen. Daraus folgt für sich genommen allerdings noch keine Empfehlung bzw. Entscheidung darüber, wie eine solche Regel ausgestaltet werden sollte.
Für die Ruhestandsplanung zählt (auch) ein langes Leben
Für die eigene Finanzplanung ist ein statistischer Durchschnitt zunächst eine grobe Orientierung. Er legt nicht fest, wie lange das persönliche Budget reichen muss. Wer Ausgaben und Einnahmen für den Ruhestand gegenüberstellt, sollte deshalb individuell auch eine längere Rentenbezugsdauer durchspielen.
Dabei kommt es darauf an, welche regelmäßigen Einnahmen über den gesamten Ruhestand verfügbar sind und welche zusätzlichen Ausgaben aus Rücklagen bezahlt werden sollen. Eine Planung, die verschiedene Zeiträume berücksichtigt, macht sichtbar, wie viel Spielraum bleibt. Zusätzliche Lebensjahre sind dann auch finanziell mitgedacht – zum Beispiel wenn bei einer privaten Rentenversicherung keine einmalige Kapitalauszahlungsoption gewählt wird, sondern eine lebenslang garantierte Rente.
Grafik
Quelle: Bundesinstitut für Bevölkerungsforschung (BiB); September 2026