Das Renteneintrittsverhalten verändert sich: Immer mehr Menschen beziehen vorzeitig Altersrente und verdienen zugleich im Beruf weiter. Eine Studie vom Institut der deutschen Wirtschaft (IW) belegt aktuell diesen Trend. Dieser hat konkrete Folgen für die Solidargemeinschaft. Deshalb stellt Dr. Peter Schwark vom DIA dazu die Frage, wer (eigentlich) einen damit verknüpften individuellen Vorteil finanziert.
Rente beantragen und den Arbeitsplatz und Einkommen weiter behalten: Seit 2023 können auch Bezieher einer vorgezogenen Altersrente unbegrenzt hinzuverdienen. Ihr Arbeitsentgelt führt nicht mehr zu einer Kürzung der Rente. Damit lassen sich zwei Einkommensquellen verbinden, obwohl die persönliche Regelaltersgrenze noch nicht erreicht ist. Rentenbeginn und Berufsausstieg müssen also nicht auf denselben Termin fallen.
Mehr als jeder Vierte verdient weiter hinzu
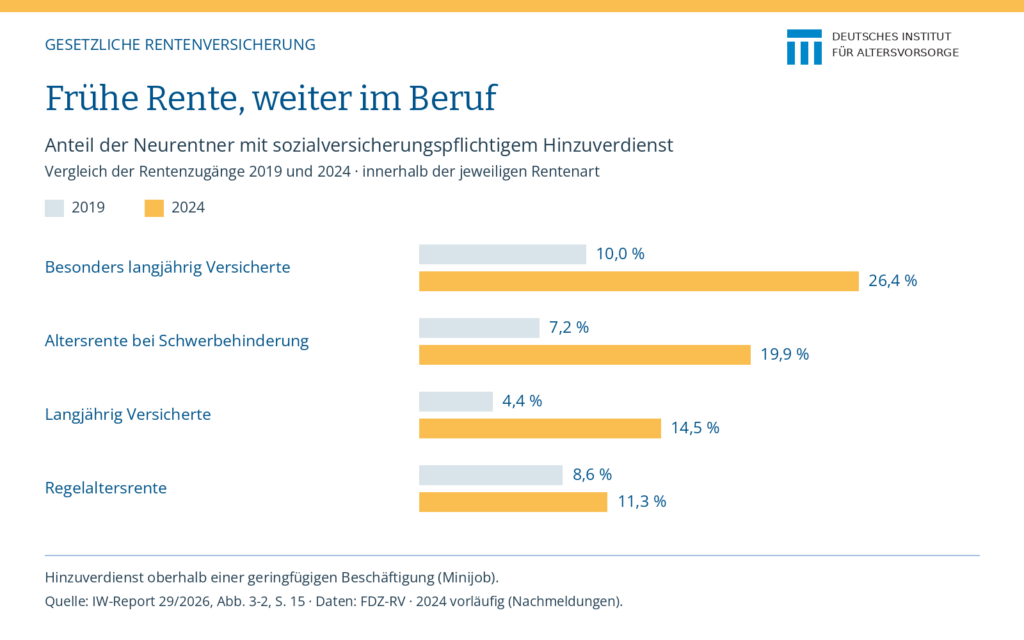
Die IW-Forscher Ruth Maria Schüler und Stefanie Seele haben Renten- und Beschäftigtendaten bis 2024 detailliert ausgewertet und dazu ihre Studie veröffentlicht. Unter den neuen Rentenbeziehern mit 45 Versicherungsjahren hatten 2024 bereits 26,4 Prozent einen Hinzuverdienst oberhalb eines Minijobs. 2019 waren es 10,0 Prozent. Bei langjährig Versicherten stieg der Anteil von 4,4 auf 14,5 Prozent. Die Vergleichsgruppe der Regelaltersrentner verzeichnete einen deutlich geringeren Anstieg: von 8,6 auf 11,3 Prozent. Die Werte für 2024 können durch Beschäftigungsnachmeldungen noch steigen.
Der Befund macht einen Zielkonflikt sichtbar. Zusätzliche Erwerbsarbeit ist erwünscht. Wird lediglich der Rentenbezug vorgezogen, entsteht daraus jedoch noch keine längere Erwerbstätigkeit. Das IW sieht die Reform deshalb kritisch: Sie kann das Ziel unterlaufen, den Rentenbeginn weiter nach hinten zu verschieben.
Abschlagsfrei oder mit dauerhaftem Abzug?
Für die persönliche Rechnung kommt es auf die Rentenart an. Besonders langjährig Versicherte können nach 45 Versicherungsjahren ab der für ihren Jahrgang geltenden Altersgrenze ohne Abschläge starten. Diese Grenze liegt vor der Regelaltersgrenze. Wer dagegen die Altersrente für langjährig Versicherte vorzeitig nutzt, muss grundsätzlich dauerhafte Abschläge einplanen. Sie betragen 0,3 Prozent je vorgezogenem Monat. Unbegrenzter Hinzuverdienst beseitigt diese Abschläge nicht.
Ein höheres Einkommen in der Übergangsphase bedeutet deshalb nicht automatisch die beste Lösung für den gesamten Ruhestand. Für eine belastbare Planung sind zwei Zeiträume zu betrachten: die Jahre mit Lohn und Rente sowie die Zeit nach dem endgültigen Berufsausstieg. Entscheidend ist, welches Einkommen dann dauerhaft zur Verfügung steht.
Renteneintrittsverhalten: Der persönliche Vorteil hat (s)einen Preis
Zudem richtet Dr. Peter Schwark für das Deutsche Institut für Altersvorsorge (DIA) einen ganz speziellen Blick auf das Renteneintrittsverhalten, wenn dieses auf die abschlagsfreie Frührente bei anschließender Weiterarbeit zielt. Er sieht darin eine sozialversicherungsrechtliche Lücke. Diese sei weder so beabsichtigt noch aus Sicht der Beitragszahler ausreichend beleuchtet worden.
In einem hierzu veröffentlichten Statement beziffert Schwark die zusätzlichen Kosten dieses Modells für die Solidargemeinschaft auf durchschnittlich mehr als 40.000 Euro je „Fall“. Für einen begünstigten Jahrgang nennt er rund 9,5 Milliarden Euro. Seine zentrale Frage lautet daher: „Wäre dieses Geld an anderer Stelle für die Alterssicherung nicht sinnvoller eingesetzt?“
Damit erweitert Schwark die Debatte über das Renteneintrittsverhalten. Es geht auch darum, wofür begrenzte Beitrags- und Steuermittel eingesetzt werden. Denn wer eine gesetzlich eröffnete Möglichkeit nutzt, handelt innerhalb der geltenden Regeln. Ob diese Regeln allerdings – insbesondere in Zeiten knapper Finanzmittel und hoher Sozialkosten – die richtigen Anreize setzen und ihre Kosten rechtfertigen, muss die Rentenpolitik beantworten.