Die Löhne in Deutschland sind im zweiten Quartal 2026 stärker gestiegen als die Preise. Das verbessert im Durchschnitt die Kaufkraft – und kann so zusätzliche Möglichkeiten für die betriebliche Altersvorsorge eröffnen.
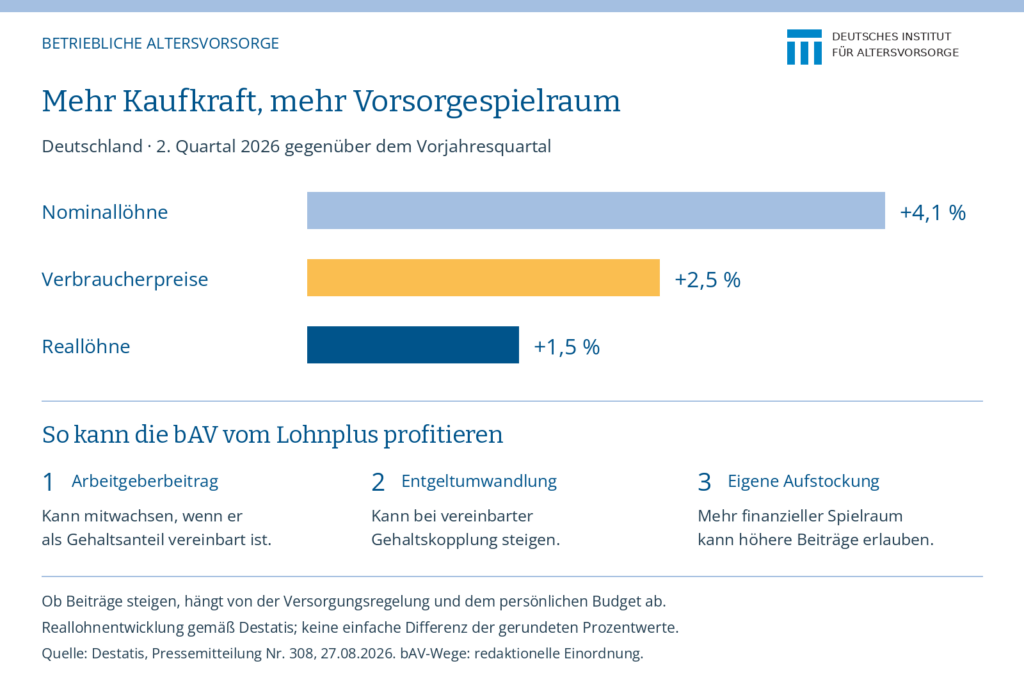
Nach Angaben des Statistischen Bundesamtes lagen die Nominallöhne im zweiten Quartal 2026 um 4,1 Prozent über dem Vorjahresquartal. Die Verbraucherpreise erhöhten sich um 2,5 Prozent. Daraus ergibt sich laut Destatis ein Reallohnplus von 1,5 Prozent. Reallöhne beschreiben die preisbereinigte Entwicklung der Bruttoverdienste. Wie viel im einzelnen Haushalt zusätzlich verfügbar ist, hängt auch von Abgaben und persönlichen Ausgaben ab. Doch wer einen Teil des Lohnzuwachses für die bAV nutzt, kann während seiner Lebensarbeitszeit mehr für den Ruhestand zurücklegen.
Kaufkraft gewinnt hinzu
Auch die Halbjahresbilanz des WSI-Tarifarchivs weist in diese Richtung. Auf Basis der bis dahin vereinbarten Erhöhungen rechnet das Institut für 2026 mit einem nominalen Tariflohnzuwachs von 3,1 Prozent. Gemessen am Preisanstieg von 2,4 Prozent im ersten Halbjahr ergibt sich ein rechnerisches reales Plus von 0,7 Prozent. Das ist noch kein gesichertes Jahresergebnis: Weitere Tarifabschlüsse und die Inflation im zweiten Halbjahr können die Bilanz verändern.
Die WSI-Rechnung bezieht sich auf Tariflöhne, die Destatis-Zahl auf die allgemeine Verdienstentwicklung in einem einzelnen Quartal. Beide Werte sind daher nicht unmittelbar vergleichbar. Zudem sind die tariflichen Kaufkraftverluste aus den Krisenjahren 2021 bis 2023 laut WSI noch nicht vollständig ausgeglichen. Zusätzlicher Vorsorgespielraum entsteht zudem nicht bei jedem Beschäftigten hierzulande im gleichen Umfang. Doch in vielen Fällen gibt es durchaus mehr finanzielle Chancen – auch für die betriebliche Altersversorgung (bAV).
Wenn die bAV mit dem Gehalt wächst
Wie steigende Löhne in der bAV ankommen, hängt von der jeweiligen Versorgungsregelung ab. Bei einer arbeitgeberfinanzierten Versorgung kann der Beitrag beispielsweise als Prozentsatz des maßgeblichen Gehalts festgelegt sein. Steigt diese Bezugsgröße, erhöht sich bei unverändertem Beitragssatz auch die Zahlung des Arbeitgebers. Ein fester Eurobetrag wächst dagegen ohne entsprechende Anpassungsregel nicht mit.
Ein vereinfachtes Beispiel verdeutlicht den Zusammenhang: Beträgt der Arbeitgeberbeitrag drei Prozent eines Monatsgehalts von 4.000 Euro, fließen monatlich 120 Euro in die bAV. Steigt dieses Gehalt um 4,1 Prozent auf 4.164 Euro, erhöht sich der Beitrag auf 124,92 Euro. Das sind jährlich 59,04 Euro zusätzlich. Die Rechnung unterstellt eine unveränderte Gehaltskopplung ohne Begrenzung. Sie illustriert einen möglichen Mechanismus und beschreibt keinen allgemeinen Anspruch.
Auch bei einer arbeitnehmerfinanzierten bAV kann eine prozentuale Entgeltumwandlung an das Gehalt gekoppelt sein. Eine vereinbarte Erhöhung führt dann zu höheren Beiträgen. Bei einem festen Umwandlungsbetrag ist dagegen eine aktive Anpassung erforderlich. Entscheidend sind die tariflichen, betrieblichen und individuellen Vereinbarungen. Für Arbeitgeber bedeutet ein Lohnplus zugleich höhere Personalkosten; ein zusätzlicher finanzieller Spielraum des Unternehmens lässt sich daraus somit nicht ableiten.
Einen Teil der Erhöhung selbst zurücklegen
Beschäftigte können eine Gehaltserhöhung außerdem zum Anlass nehmen, ihre Beiträge freiwillig aufzustocken. Das Bundesarbeitsministerium nennt Gehaltserhöhungen ausdrücklich als mögliche Grundlage der Entgeltumwandlung. Dabei fließt ein Teil des künftigen Bruttogehalts in die betriebliche Versorgung. Ob eine Aufstockung zum eigenen Budget passt, zeigt sich allerdings erst nach Berücksichtigung der laufenden Ausgaben.
Bei Entgeltumwandlung über Direktversicherung, Pensionskasse oder Pensionsfonds muss der Arbeitgeber grundsätzlich 15 Prozent des umgewandelten Entgelts zusätzlich beitragen, soweit er Sozialversicherungsbeiträge einspart. Tarifverträge können abweichende Regeln vorsehen. Bei einer Erhöhung der Entgeltumwandlung kann somit auch der Zuschuss wachsen. Für die Bewertung zählen jedoch ebenso Vertragskosten, spätere Abgaben und mögliche Minderungen der gesetzlichen Rente durch die Sozialabgabenfreiheit.
Die Lebensarbeitszeit für den Aufbau nutzen
Steigende Reallöhne und Lebensarbeitszeit sind für die Vorsorge über die Höhe und Dauer der Einzahlungen miteinander verbunden. Ein Lohnplus verändert zwar nicht die Zahl der Arbeitsjahre. Es kann aber ermöglichen, innerhalb der verbleibenden Erwerbsphase höhere Beiträge aufzubauen. Wer beispielsweise dauerhaft monatlich 25 Euro zusätzlich einzahlt, kommt in 20 Jahren auf 6.000 Euro zusätzliche Beiträge – ohne Rendite, Kosten, Zuschüsse oder spätere Abgaben gerechnet.
Wie viel zusätzliche Betriebsrente letztlich daraus entstehen könnte, hängt von der Versorgungszusage, der Laufzeit und den Vertragsbedingungen ab. Der mögliche Vorteil einer Entscheidung zugunsten der bAV liegt darin, einen Teil des heutigen Lohnzuwachses gezielt für das spätere Alterseinkommen zu nutzen. Das wiederum stärkt die individuelle Altersvorsorge generell und schafft ein Plus an finanzieller Absicherung im Alter – in Zeiten anhaltender Rentendiskussion und unklarer Rentenperspektiven für viele Menschen in Deutschland ganz sicher ein wichtiger Faktor.