Zum Start der reformierten privaten Altersvorsorge Anfang 2027 könnte eine größere Abschlusswelle entstehen. Denn das Thema Absicherung des Ruhestands genießt unter Verbrauchern hohe Priorität.
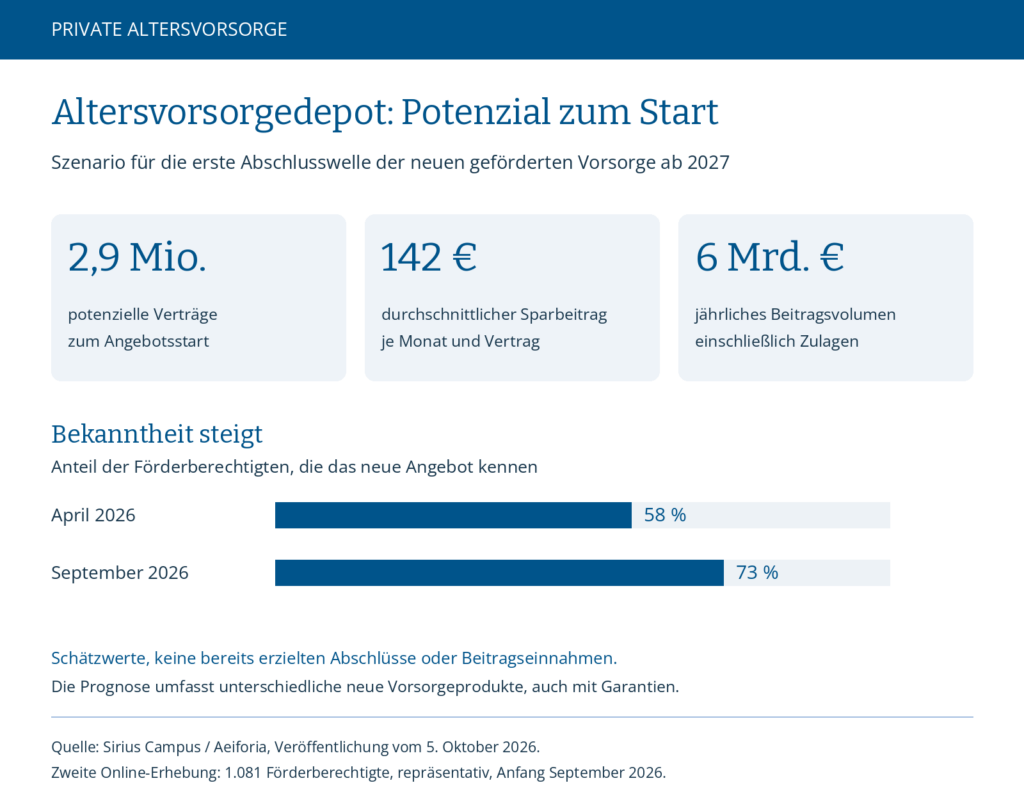
Marktforscher schätzen das (erste) Potenzial auf rund 2,9 Millionen Verträge. Insgesamt verdeutlicht eine aktuelle Studie den hohen Stellenwert privater Altersvorsorge. Die Untersuchung der Marktforscher von Sirius Campus und Aeiforia zum Altersvorsorgedepot zeigt zudem: Bekanntheit, Interesse und eine tatsächliche Entscheidung sind unterschiedliche Schritte. Bei einem durchschnittlichen Sparbeitrag von rund 142 Euro im Monat je Vertrag ergibt sich nach der Modellrechnung einschließlich staatlicher Zulagen ein jährliches Beitragsvolumen von etwa sechs Milliarden Euro. Grundlage ist eine repräsentative Online-Befragung von 1.081 Förderberechtigten Anfang September 2026. Die Ergebnisse wurden Anfang Oktober veröffentlicht.
Altersvorsorgedepot wird bekannter, viele bleiben unentschlossen
73 Prozent der Förderberechtigten kennen der Untersuchung zufolge das neue Angebot. Im April waren es noch 58 Prozent. Unter denjenigen, denen es bekannt ist, sank die Abschlussbereitschaft dagegen von 34 auf 29 Prozent. Zugleich möchten sich inzwischen 75 Prozent der Abschlussbereiten innerhalb der nächsten sechs Monate beraten lassen, nach 55 Prozent im April. Die Werte beziehen sich damit auf unterschiedliche Gruppen.
Mehr Aufmerksamkeit führt also nicht automatisch zu mehr festen Zusagen. Das lässt sich auch als Zeichen einer noch offenen Orientierung verstehen: Wer von der Reform gehört hat, muss erst klären, welche Variante zu den eigenen Zielen passt. Dabei geht es nicht nur um die staatliche Förderung, sondern auch um mögliche Kosten, langfristiger Anlageauswahl und das individuelle Sicherheitsbedürfnis.
Die Prognose beschreibt ein Potenzial zum Marktstart
Die 2,9 Millionen Verträge sind das Ergebnis einer Szenarioschätzung. Sirius Campus bezeichnet sie als konservative Einschätzung am unteren Ende der betrachteten Szenarien. Sie sind weder eine verbindliche Vorhersage der Abschlüsse im gesamten Kalenderjahr 2027 noch eine Zahl bereits gewonnener Sparer. Auch das jährliche Beitragsvolumen ist eine Hochrechnung und demzufolge kein schon verbuchter Geldzufluss.
Für die Einordnung ist außerdem wichtig, dass die Untersuchung unter dem Begriff Altersvorsorgedepot unterschiedliche neue geförderte Vorsorgeangebote betrachtet. Die Absatzschätzung lässt sich deshalb nicht ausschließlich dem garantiefreien Wertpapierdepot zuordnen. Sicherheitsorientierte Angebote mit Beitragsgarantien spielen in der Befragung ebenfalls eine Rolle.
Neue Wahlmöglichkeiten für die private Altersvorsorge
Ab Januar 2027 sollen die neuen Produkte der geförderten privaten Altersvorsorge angeboten werden. Ein zentraler Bestandteil ist das Altersvorsorgedepot ohne Garantie, das Kapitalmarktanlagen mit höheren Renditechancen ermöglicht. Für Menschen mit stärkerem Sicherheitsbedürfnis bleiben allerdings auch Garantieprodukte vorgesehen. Die staatliche Förderung wird zudem auf Selbstständige, Freiberufler und Gewerbetreibende ausgeweitet.
Damit gewinnt die Auswahl der passenden Vorsorgeform an Bedeutung. Ein Angebot ohne Beitragsgarantie kann stärkere Schwankungen aufweisen; ein höheres Sicherheitsniveau beeinflusst die Anlagemöglichkeiten. Für Sparer kommt es deshalb darauf an, Chancen, Risiken und Kosten gemeinsam zu betrachten und die Beiträge mit dem eigenen Budget abzugleichen.
Ein neues Angebot ersetzt keine persönliche Vorsorgeplanung
Der in der Studie genannte Monatsbeitrag von 142 Euro ist eine Rechengröße für das geschätzte Marktpotenzial. Er ist keine Empfehlung dafür, wie viel jeder Einzelne sparen sollte. Die passende Sparrate hängt unter anderem von vorhandenen Ansprüchen, Rücklagen und dem Zeitraum bis zum Ruhestand ab. Die maximale staatliche Förderung wird erreicht, wenn 1.800 Euro jährlich zurückgelegt werden. Dann bezuschusst der Staat mit weiteren 540 Euro, die direkt in die Anlage fließen. Das kann sich rechnen.
Übrigens, für bestehende Riester-Verträge entsteht kein automatischer Handlungszwang. Sie können nach Angaben der Bundesregierung weitergeführt werden; ein Wechsel in das neue System ist freiwillig. Ob ein neues Angebot Vorteile bietet, lässt sich daher erst im konkreten Vergleich mit dem vorhandenen Vertrag und den persönlichen Vorsorgezielen beurteilen. Die hier verlinkte Studie zeigt einen möglichen Impuls für die private Altersvorsorge. Ob daraus zusätzliche und dauerhaft finanzierbare Vorsorge entsteht, wird sich nach dem Marktstart zeigen. Doch mit dem kommenden Altersvorsorgedepot bietet sich für die private Altersvorsorge hierzulande eine weitere Chance, die u.a. bei Inanspruchnahme der Maximalförderung durchaus lukrative Aussichten hat.
Grafik
Quelle: Sirius Campus & Aeiforia Marktuntersuchung; 09-2026