Das Nettovermögen der deutschen Haushalte reicht weit über klassische Kontoguthaben und Wertpapierdepots hinaus. Immobilien und andere Sachwerte gehören ebenfalls dazu.
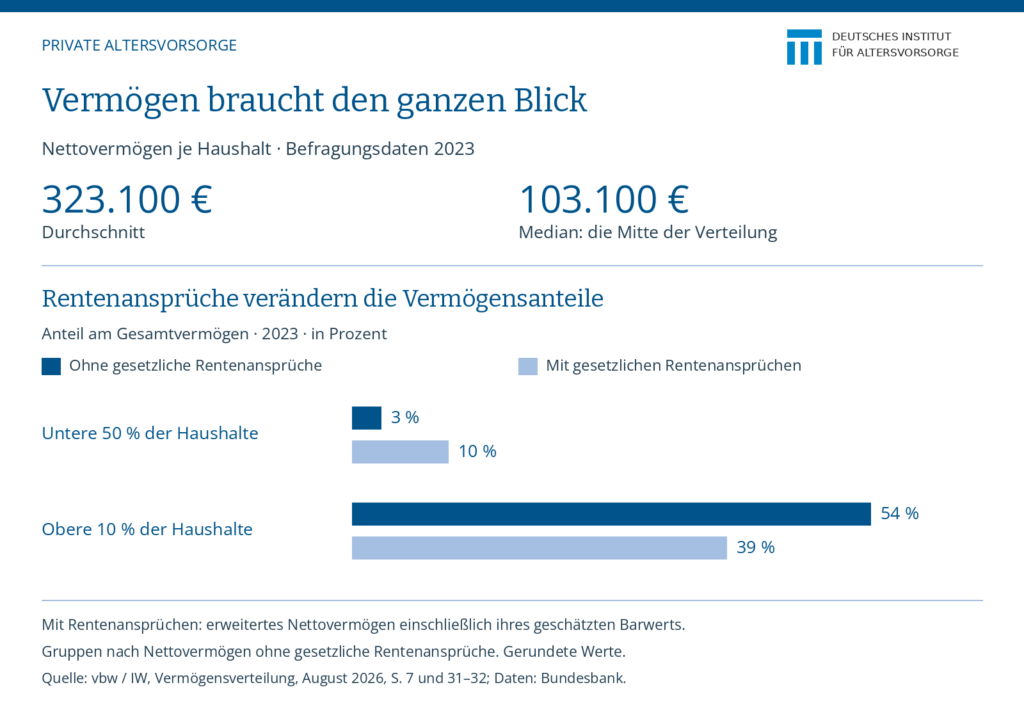
Eine neue Studie zeigt große Unterschiede zwischen den Haushalten. Werden auch gesetzliche Rentenansprüche berücksichtigt, fällt die gemessene Ungleichheit deutlich geringer aus. Im Durchschnitt verfügten private Haushalte nach den in der Studie ausgewerteten Befragungsdaten über rund 323.100 Euro netto. Der Median lag dagegen bei 103.100 Euro. Die eine Hälfte der Haushalte besaß weniger, die andere mehr. Dass der Durchschnitt mehr als dreimal so hoch ausfällt wie der Median, zeigt den Einfluss großer Vermögen. Beide Angaben beziehen sich auf das Erhebungsjahr 2023, nicht auf 2026. Veröffentlicht wurde die Untersuchung des Instituts der deutschen Wirtschaft (IW) im Auftrag der Vereinigung der Bayerischen Wirtschaft (vbw) im August 2026.
Nettovermögen der deutschen Haushalte: Auch Sachwerte gehören zur Bilanz
Die Rechnung umfasst selbst genutzte und vermietete Immobilien, Finanzanlagen, Guthaben in privaten Rentenversicherungen sowie private Fahrzeuge und ggf. reale Wertgegenstände. Hinzu kommt der Nettowert von Betriebsvermögen. Verbindlichkeiten, etwa Immobilien- und Konsumentenkredite, werden abgezogen. Der ermittelte Betrag beschreibt damit das Vermögen eines gesamten Haushalts. Er ist jedoch weder ein Pro-Kopf-Wert noch eine Summe, die kurzfristig auf dem Konto verfügbar wäre.
Noch deutlicher werden die Unterschiede beim Blick auf einzelne Vermögensgruppen. Für das dritte Quartal 2025 weist die Studie im Durchschnitt 20.300 Euro für die untere Hälfte der Haushalte aus. Die nächstreicheren 40 Prozent kamen auf 454.900 Euro, die obersten zehn Prozent auf rund 2,83 Millionen Euro. Diese Angaben stammen aus der verteilungsbasierten Vermögensbilanz. Sie ergänzt Befragungsdaten unter anderem um Schätzungen hoher Vermögen und statistische Hochrechnungen. Deshalb lassen sich die Gruppenwerte nicht unmittelbar mit den zuvor genannten Befragungswerten gleichsetzen.
Rentenansprüche verändern das Bild
Gesetzliche Rentenansprüche bleiben in der üblichen Nettovermögensrechnung unberücksichtigt. Für die wirtschaftliche Absicherung im Alter sind sie jedoch wesentlich. Ihr geschätzter heutiger Wert lässt sich deshalb in eine erweiterte Vermögensbilanz aufnehmen. Besonders bei Haushalten mit geringen Sach- und Finanzvermögen verändert das die Verteilung erheblich.
Die Studie verweist hierzu auf Berechnungen der Bundesbank für 2023. Unter Einbeziehung gesetzlicher Rentenansprüche steigt der Vermögensanteil der unteren Hälfte von rund drei auf zehn Prozent. Der Anteil der obersten zehn Prozent sinkt von 54 auf 39 Prozent. Auch der Gini-Koeffizient, ein Maß der Ungleichverteilung, geht zurück: von 0,72 auf 0,58. Ein niedrigerer Wert steht für eine gleichmäßigere Verteilung.
Dieser Befund macht Haushalte allerdings nicht unmittelbar zahlungsfähiger. Denn Rentenansprüche können weder wie ein Wertpapier verkauft noch als frei verfügbares Guthaben eingesetzt werden. Ihr berechneter Gegenwartswert hängt zudem von verschiedenen Annahmen ab, etwa zur Lebenserwartung, zum Renteneintritt und zur Zinsentwicklung. Das ist in jedem Fall immer individuell zu betrachten. Die erweiterte Bilanz ergänzt somit den Blick auf die Alterssicherung, ohne Unterschiede beim verfügbaren Vermögen aufzuheben.
Wohneigentum prägt die Unterschiede
Auch die Verbreitung von Wohneigentum spielt eine Rolle. Nach den in der Studie verwendeten Befragungsdaten leben laut aktueller Auswertung nur 43,5 Prozent der deutschen Haushalte in selbst genutztem Wohneigentum. Damit sind wir europaweites Schlusslicht. Im europäischen Vergleich geht eine höhere Eigentumsquote tendenziell mit geringerer Vermögensungleichheit einher. Das ist allerdings nur ein statistischer Zusammenhang. Pauschal ist es kein Beleg dafür, dass jeder Immobilienkauf und überall die Vermögensverteilung verbessert.
Für die private Altersvorsorge folgt (auch) daraus eine differenzierte Betrachtung. Der Wert des Eigenheims, erwartete Rentenzahlungen und liquide Rücklagen erfüllen unterschiedliche Aufgaben. Eine abbezahlte Wohnung kann die laufenden Wohnkosten im Alter senken; Ausgaben für Instandhaltung bleiben dennoch bestehen. Rentenansprüche sichern laufende Einnahmen. Frei verfügbare Mittel helfen, zusätzliche Ausgaben zu decken. Entscheidend für die Ruhestandsplanung ist deshalb, welche Einnahmen und Reserven aus dem vorhandenen Vermögen tatsächlich entstehen. Ein einzelner Durchschnittswert kann diese persönliche Rechnung nicht ersetzen.